
Расчёт при увольнении: компенсация за отпуск, сроки выплат и ответственность нанимателя
Содержание
Что входит в окончательный расчёт при увольнении
Статья 77 ТК обязывает нанимателя произвести окончательный расчёт не позднее дня увольнения. В состав выплат входят:
- заработная плата за фактически отработанные дни в месяце увольнения;
- денежная компенсация за все неиспользованные дни трудового отпуска;
- выходное пособие — если оно предусмотрено законодательством или ЛПА;
- иные причитающиеся суммы: надбавки, премии, доплаты, если их размер определён к моменту расчёта.
Рассмотрю каждый элемент подробно — с акцентом на те, что чаще всего вызывают вопросы.
Компенсация за неиспользованный трудовой отпуск
Согласно ст. 179 ТК РБ, при увольнении выплачивается денежная компенсация за все виды неиспользованных трудовых отпусков — основного, дополнительных (за вредность, ненормированный рабочий день, по контракту и прочих). Основание увольнения значения не имеет: компенсация причитается при увольнении по любой статье.
Шаг 1. Определяем количество дней к компенсации
Здесь всё зависит от того, отработал ли сотрудник полный рабочий год или только его часть.
Полный рабочий год = 12 месяцев минус суммарная продолжительность отпуска, на которую работник имеет право (ч. 2 ст. 179 ТК). Если работник отработал не менее этого периода, компенсация выплачивается за весь отпуск целиком.
При неполном рабочем годе расчёт ведётся пропорционально отработанному времени в четыре действия:
Шаг 2. Рассчитываем среднедневной заработок
Компенсация = среднедневной заработок × количество дней компенсации.
Если работник трудится менее 12 месяцев — берутся фактически отработанные полные месяцы. При расчёте не учитываются выплаты, не связанные с трудовой деятельностью (материальная помощь, разовые пособия и пр.).
Практический пример расчёта компенсации
Работник принят 03.09.2024, увольняется 20.05.2026. Отпуск — 25 календарных дней. Использовал 14 дней отпуска. Средняя зарплата за расчётный период — 2 500 руб./мес.
Шаг 1 — считаем отработанные месяцы:
Дни с 03.09.2024 по 20.05.2026 (включая использованный отпуск): 28 (сент.) + 31 (окт.) + 30 (ноя.) + 31 (дек.) + 31 (янв.) + 28 (фев.) + 31 (март) + 30 (апр.) + 31 (май 2025) + 30 (июнь) + 31 (июль) + 31 (авг.) + 30 (сент.) + 31 (окт.) + 30 (ноя.) + 31 (дек.) + 31 (янв.2026) + 28 (фев.) + 31 (март) + 30 (апр.) + 20 (май) = 646 дней.
646 ÷ 29,6 = 21,82 мес. → остаток 0,82 × 29,6 = 24,3 дня ≥ 15 → округляем до 22 месяцев.
Шаг 2 — дней отпуска на 1 месяц: 25 ÷ 12 = 2,08 дня.
Шаг 3 — заработанные дни: 2,08 × 22 = 45,8 → округляем до 46 дней.
Шаг 4 — дни к компенсации: 46 − 14 (использовано) = 32 дня.
Шаг 5 — среднедневной заработок: 2 500 ÷ 29,6 = 84,46 руб./день.
Итог: 84,46 × 32 = 2 702,70 руб. — сумма компенсации до вычета подоходного налога и взносов.
Выходное пособие: когда и сколько
Выходное пособие — обязательная выплата в случаях, прямо предусмотренных Трудовым кодексом. Совместителям выходное пособие не выплачивается (ч. 2 ст. 295 ТК). Размер зависит от основания увольнения:
| Основание увольнения | Размер выходного пособия |
|---|---|
| П. 1, 2 ст. 42 ТК — ликвидация организации, сокращение численности/штата | Не менее 3 среднемесячных заработков |
| П. 1-1 ч. 1 ст. 47 ТК — иные случаи, установленные законом | Не менее 3 среднемесячных заработков |
| П. 5 ч. 2 ст. 35 ТК — отказ от продолжения работы при снижении ставки ниже половины нормы | Не менее 1 среднемесячного заработка |
| П. 3 ч. 2 ст. 35 ТК — увольнение по требованию работника при нарушении нанимателем законодательства; п. 3, 4 ст. 42; п. 1, 2, 8 ст. 44 ТК | Не менее двухнедельного среднего заработка |
| П. 4 ч. 2 ст. 294 ТК; п. 3 ч. 2 ст. 301 ТК | В размере двухнедельного среднего заработка |
| П. 1 ч. 2 ст. 294 ТК; п. 1 ч. 2 ст. 301 ТК | В размере недельного среднего заработка |
Коллективным договором или соглашением размер пособия может быть увеличен. Уменьшить законодательно установленный минимум нельзя.
Удержание за «авансовый» отпуск при увольнении
Ситуация, с которой я сталкиваюсь регулярно: работник использовал отпуск вперёд (авансом), а затем увольняется до окончания рабочего года. Вправе ли наниматель удержать сумму отпускных за неотработанные дни?
Да, такое право есть, но с важными исключениями. Согласно п. 2 ч. 2 ст. 107 ТК, удержание не производится при увольнении по следующим основаниям:
- соглашение сторон;
- ликвидация организации, сокращение численности или штата (пп. 1–2 ст. 42 ТК);
- несоответствие работника занимаемой должности, призыв на воинскую службу, вступление в силу приговора суда (пп. 3, 5 ст. 42; пп. 1, 2, 6, 8 ст. 44 ТК);
- расторжение по желанию работника в связи с выходом на пенсию или обучением по направлению нанимателя.
Сроки выплаты при увольнении
Статья 77 ТК РБ устанавливает следующие сроки окончательного расчёта:
| Ситуация | Срок выплаты |
|---|---|
| Работник в день увольнения работал | Не позднее дня увольнения |
| Работник в день увольнения не работал (болезнь, командировка и пр.) или расторгается договор в день истечения срока испытания | Не позднее следующего дня после предъявления требования о расчёте |
| Выплаты, размер которых определяется по итогам месяца или иного отчётного периода (премия, бонус) | Не позднее дня выплаты зарплаты за соответствующий период |
Ответственность за нарушение сроков
Задержка расчёта по вине нанимателя влечёт двойную ответственность (ст. 78 ТК; ч. 3 ст. 10.12 КоАП):
- Материальная: работник вправе взыскать средний заработок за каждый день просрочки. При частичной невыплате — пропорционально невыплаченной сумме.
- Административная: штраф на должностное лицо или нанимателя — от 4 до 50 базовых величин.
На практике это означает: если задержать выплату компенсации даже на несколько дней, финансовые потери нанимателя могут многократно превысить спорную сумму. Я всегда настаиваю на том, чтобы расчёт был готов до подписания приказа об увольнении.
Налогообложение выплат при увольнении
| Вид выплаты | Подоходный налог (13%) | ФСЗН | Белгосстрах |
|---|---|---|---|
| Зарплата за отработанные дни | Облагается | Начисляется | Начисляется |
| Компенсация за неиспользованный отпуск | Облагается | Начисляется | Начисляется |
| Выходное пособие (в пределах, установленных ТК) | Не облагается | Не начисляется | Не начисляется |
| Выходное пособие сверх норм ТК (по ЛПА) | Облагается в части превышения | Начисляется в части превышения | Начисляется в части превышения |
Все облагаемые суммы включаются в доход месяца, в котором начислены. Важно правильно отразить даты начисления в регистрах — это влияет на налоговую базу и период перечисления налогов.
Отражение в бухгалтерском учёте
Для бухгалтера, ведущего учёт в производственной организации или торговле, расчёт при увольнении разносится следующим образом:
| Операция | Дебет | Кредит |
|---|---|---|
| Начислена зарплата за отработанные дни | 20 / 26 / 44 | 70 |
| Начислена компенсация за основной / дополнительный отпуск (по контракту, за вредность, ненормированный день) | 20 / 23 / 25 / 26 / 44 | 70 |
| Начислена компенсация за поощрительный отпуск (за стаж и иные, прямо не установленные законодательными актами) | 90-10 | 70 |
| Начислено выходное пособие | 90-10 | 70 |
| Начислены взносы в ФСЗН с облагаемых выплат | 20 / 26 / 44 | 69 |
| Удержан подоходный налог | 70 | 68 |
Если у работника образовалась задолженность по авансовому отпуску, сумма удержания отражается по Дт 70 Кт 73 (расчёты с персоналом по прочим операциям) или напрямую сторнируется сумма компенсации в зависимости от методологии, принятой в ЛПА.
Часто задаваемые вопросы (FAQ)
Нужна помощь с расчётом при увольнении?
Правильно рассчитать компенсацию, учесть все налоги и вовремя сдать отчётность — задача, в которой цена ошибки высока. Специалисты buhbrest.by помогут провести расчёт при увольнении корректно и в срок.
Нормативная база:
- Трудовой кодекс Республики Беларусь: ст. 48, 77, 78, 107, 109, 161, 163–164, 174, 177, 179
- Инструкция о порядке исчисления среднего заработка, утв. постановлением Минтруда от 10.04.2000 № 47 (п. 5, 6, 31)
- Кодекс об административных правонарушениях РБ: ч. 3 ст. 10.12
Материал носит информационный характер. Для применения в конкретных ситуациях рекомендуется консультация бухгалтера.


Также вам может быть интересно
Командировочные расходы в 2026 году: нормы суточных, оформление и авансовый отчёт
29.10.2026
В апреле 2026 года правила возмещения командировочных
+ Read More

Электронный документооборот в кадрах (КЭДО) 2026: как перейти пошагово
15.10.2026
От бухгалтера — бухгалтеру: вопрос о переходе
+ Read More
Что выбрать в 2026 году: ИП, ООО или самозанятость — полное сравнение
05.10.2026
От бухгалтера — бухгалтеру (и тем, кто
+ Read More
Новости и акции


Наши клиенты выбирают следующие услуги
 Бухгалтерские консультации
 Аутсорсинг бухгалтерского и налогового учета
 Ревизия бухгалтерского учета
 Ликвидация бизнеса
 Восстановление бухгалтерского учета
Отзывы о нашей компании
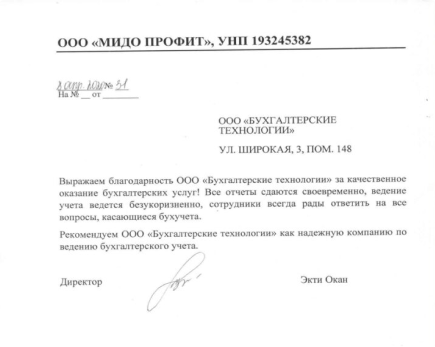
ООО "МИДО ПРОФИТ"
Экти Окан, директор
“Выражаем благодарность ООО «Бухгалтерские технологии» за качественное оказание бухгалтерских услуг! Все отчеты сдаются своевременно, ведение учета ведется безукоризненно, сотрудники всегда рады ответить на все вопросы, касающиеся бухучета. Рекомендуем ООО «Бухгалтерские технологии» как надежную компанию по ведению бухгалтерского учета.”
Добавить комментарий