
Изменения Налогового кодекса Беларуси в III и IV квартале 2026 года: практический обзор для бухгалтера
Содержание
В своей работе я каждый квартал отслеживаю, какие нормы уже вступили в силу, а какие только приближаются — чтобы клиенты не попадали в штрафные ситуации из-за незнания сроков. 2026 год в этом отношении особенный: основной массив изменений внёс Закон от 30.12.2025 № 127-З, который вступил в силу с 1 января 2026 года. Однако часть норм имеет отложенное применение и заработала именно в III квартале. В IV квартале новых поправок не принято — но он критически важен как подготовительный: от того, что успеем сделать до 31 декабря, зависит налоговая нагрузка всего 2027 года.
В этой статье — структурированный обзор того, что изменилось поквартально, с таблицами, практическими примерами и чек-листом задач бухгалтера.
Нормативная база: Закон № 127-З как основа 2026 года
Все ключевые изменения НК РБ в 2026 году базируются на одном документе — Законе Республики Беларусь от 30.12.2025 № 127-З «О внесении изменений и дополнений в Налоговый кодекс Республики Беларусь». Он охватывает сразу несколько налогов и режимов:
- подоходный налог — прогрессивная шкала и новые ставки;
- налог на профессиональный доход (НПД) — отмена вычета, минимальный платёж;
- упрощённая система налогообложения (УСН) — новые лимиты и порядок признания выручки;
- налоговый контроль — расширение оснований для блокировки счетов и передачи данных;
- трансфертное ценообразование (ТЦО) — уточнение перечня взаимозависимых лиц;
- имущественные налоги — повышенные ставки по «элитным» объектам.
III квартал 2026 года (июль–сентябрь): что вступило в силу
Подоходный налог: прогрессивная шкала работает в полную силу
С 1 января 2026 года Беларусь перешла на дифференцированные ставки подоходного налога с физических лиц. К III кварталу бухгалтеры уже рассчитывают нарастающий итог и должны отслеживать, когда доход работника пересекает пороговые значения:
| Доход нарастающим итогом за год | Ставка — доходы от работы | Ставка — иные доходы |
|---|---|---|
| До 350 000 руб. | 13% | 13% |
| 350 001 – 600 000 руб. | 25% | 25% |
| Свыше 600 000 руб. | 30% | 40% |
Для дивидендов действует аналогичная логика: ставка 13% применяется к выплатам в пределах 350 000 руб. нарастающим итогом за год, свыше — 25%.
Ставка с выигрышей (лотереи, азартные игры) повышена: с 4% до 5%.
НПД: минимальный платёж с 1 июля 2026 года
Это самое «горячее» изменение III квартала — именно оно вступило в силу с 1 июля 2026 года, а не с начала года. Для самозанятых граждан, применяющих налог на профессиональный доход, установлены следующие правила:
- Минимальный ежемесячный платёж — 45 руб. (1 базовая величина). Его нужно вносить вне зависимости от фактически полученного дохода.
- Отменён вычет 2 000 руб. — с 1 января 2026 года, то есть с начала года. Для тех, кто рассчитывал на него при планировании, это повлекло увеличение налоговой базы.
- Три неуплаты подряд → снятие с учёта в качестве плательщика НПД на 6 месяцев.
- Ставка 20% применяется при отсутствии или несвоевременном формировании чека через приложение.
УСН: лимиты выручки и маркетплейсы
Для организаций и ИП на упрощённой системе налогообложения с 2026 года действуют обновлённые пороговые значения:
| Показатель | Лимит 2026 года |
|---|---|
| Годовой лимит выручки для применения УСН | 3 735 000 руб. |
| Лимит выручки за 9 месяцев 2026 для перехода на УСН с 2027 года | 2 800 000 руб. |
| Лимит для ведения упрощённого бухгалтерского учёта | 960 000 руб. |
Отдельного внимания заслуживает норма о маркетплейсах: дата признания выручки при реализации товаров через электронные торговые площадки — это момент исполнения маркетплейсом своего обязательства по переводу средств продавцу, а не момент получения оплаты от покупателя. Это важно для правильного определения периода включения выручки в налоговую базу.
Налоговый контроль: новые основания блокировки счетов
Расширены основания для приостановления операций по счетам юридических лиц. Теперь налоговые органы могут заблокировать счёт вне зависимости от суммы поступлений, если выявлен хотя бы один из признаков:
- руководитель организации не располагает информацией о фактической деятельности (не может объяснить, чем занимается компания, каковы её контрагенты);
- юридическое лицо фактически отсутствует по юридическому адресу.
Также расширен круг лиц, обязанных передавать сведения в МНС:
- операторы криптовалютных платформ;
- застройщики;
- банки — в отношении операций физических лиц на сумму свыше 150 000 руб.
Важное ограничение для плательщиков налога на прибыль: инвестиционный вычет нельзя заявить после того, как назначена выездная налоговая проверка. Если планируете воспользоваться вычетом — делайте это заблаговременно, не дожидаясь проверки.
Трансфертное ценообразование: расширение круга взаимозависимых лиц
В целях ТЦО скорректирован перечень взаимозависимых лиц: теперь в него включены родственники сотрудников организации. Это означает, что сделки с компаниями, принадлежащими родственникам работников, могут попасть под контроль цен.
Одновременно из-под контроля ТЦО выведены облигации, реализуемые на открытом рынке — при условии, что цена сделки соответствует биржевым котировкам.
Имущественные налоги: повышенные ставки по элитным объектам
С 2026 года введено повышенное налогообложение по двум категориям объектов:
| Объект | Критерий «элитности» | Характер изменения |
|---|---|---|
| Квартира / апартаменты | Площадь свыше 150 кв.м | Повышенная ставка налога на недвижимость |
| Жилой дом / дача | Площадь свыше 200 кв.м | Повышенная ставка налога на недвижимость |
| Мотоцикл | Объём двигателя свыше 800 куб.см, возраст до 5 лет | Пятикратная ставка транспортного налога |
Для юридических лиц, у которых на балансе числится недвижимость категории физических лиц (например, служебные квартиры), стоит проверить площадь объектов и пересмотреть расчёты налога на недвижимость.
Одновременно введена льгота по налогу на прибыль: новые туристические объекты (гостиницы, санатории, туристические базы) освобождаются от уплаты налога на прибыль на 3 года с момента ввода в эксплуатацию.
IV квартал 2026 года (октябрь–декабрь): подготовительный период
В IV квартале 2026 года новых поправок к Налоговому кодексу не принималось — законодатель дал плательщикам время адаптироваться к изменениям Закона № 127-З. Однако именно октябрь–декабрь критически важны: здесь решается налоговая судьба 2027 года.
Чек-лист задач бухгалтера на IV квартал 2026 года
- Оценить выручку за 9 месяцев 2026 года и сравнить с лимитом для перехода на УСН с 2027 года (2 800 000 руб.). Если выручка не превысила порог — подать уведомление о применении УСН с 1 января 2027 года.
- Рассчитать авансовые платежи по налогу на прибыль за IV квартал на основе фактических данных. Убедиться, что авансы уплачены в установленные сроки.
- Проверить применение инвестиционного вычета: если организация планирует его заявить по итогам года — убедиться, что выездная проверка не назначена. После назначения проверки вычет заявить нельзя.
- Получить от контрагентов из стран ЕАЭС заявления о ввозе товаров и их перечни — для подтверждения нулевой ставки НДС по экспортным операциям до конца года.
- Проверить статус самозанятых исполнителей: убедиться, что все плательщики НПД, с которыми заключены договоры, уплачивают минимальный платёж 45 руб./мес. и своевременно выдают чеки.
- Проверить соответствие юрадреса: убедиться, что организация реально находится по зарегистрированному адресу — во избежание оснований для блокировки счёта.
- Сформировать учётную политику на 2027 год и утвердить её приказом руководителя не позднее 31 декабря 2026 года.
- Проверить пороги по подоходному налогу: к концу года уточнить нарастающий итог дохода по каждому сотруднику и пересчитать налог, если доход пересёк порог 350 000 руб.
- Для туристических объектов: если в 2026 году введён новый объект (гостиница, санаторий), подготовить документы для применения льготы по налогу на прибыль с 2026 года.
Сводная таблица ключевых изменений НК РБ 2026 года по кварталам
| Изменение | Дата вступления в силу | Квартал применения |
|---|---|---|
| Прогрессивная шкала подоходного налога (13% / 25% / 30% / 40%) | 01.01.2026 | Q1–Q4 2026 |
| Отмена вычета 2 000 руб. для плательщиков НПД | 01.01.2026 | Q1–Q4 2026 |
| Новые лимиты выручки для УСН (3 735 000 руб./год) | 01.01.2026 | Q1–Q4 2026 |
| Повышенные ставки по «элитной» недвижимости и мотоциклам | 01.01.2026 | Q1–Q4 2026 |
| Расширение оснований для блокировки счетов | 01.01.2026 | Q1–Q4 2026 |
| Минимальный платёж по НПД — 45 руб./мес. | 01.07.2026 | Q3–Q4 2026 |
| Ставка 20% за отсутствие чека у плательщика НПД | 01.07.2026 | Q3–Q4 2026 |
| Ставка выигрышей — 5% (было 4%) | 01.01.2026 | Q1–Q4 2026 |
| Расширение круга взаимозависимых лиц в ТЦО (родственники сотрудников) | 01.01.2026 | Q1–Q4 2026 |
| Льгота по налогу на прибыль для новых туробъектов (3 года) | 01.01.2026 | Q1–Q4 2026 |
| Лимит 9 мес. для перехода на УСН с 2027 года — 2 800 000 руб. | Оценивается по итогам 9 мес. 2026 | Q3 2026 (итог) |
Часто задаваемые вопросы
— С какого момента применяется ставка 25% по подоходному налогу, если доход сотрудника превысил 350 000 руб. нарастающим итогом?
Повышенная ставка применяется к части дохода, превышающей 350 000 руб. нарастающим итогом за год. То есть если в сентябре совокупный доход работника составил 360 000 руб., то ставка 25% применяется только к 10 000 руб. (превышению), а не ко всей сумме. Бухгалтер обязан пересчитать налог за текущий месяц с учётом дифференцированной ставки.
— Наша организация работает с несколькими самозанятыми. Если они не уплатили минимальный платёж по НПД — какие последствия для нас?
Напрямую — никаких: налоговые обязательства самозанятого это его личная ответственность. Однако если самозанятый снят с учёта (за три просрочки подряд), он перестаёт быть плательщиком НПД. В этом случае выплаты по договору ГПХ должны облагаться подоходным налогом и страховыми взносами на стороне вашей организации как налогового агента. Рекомендую запрашивать у самозанятых выписку из Личного кабинета плательщика об активном статусе НПД перед каждой выплатой.
— Можно ли перейти на УСН с 2027 года, если выручка за 9 месяцев 2026 года составила 2 750 000 руб.?
Да, при условии, что по итогам 9 месяцев 2026 года выручка не превысила 2 800 000 руб. В данном случае 2 750 000 руб. — в пределах лимита, переход возможен. Необходимо подать уведомление в ИМНС о применении УСН с 1 января 2027 года в установленный срок.
— Как определяется дата выручки при продаже через маркетплейс?
С 2026 года датой выручки считается момент, когда маркетплейс исполнил своё обязательство по перечислению средств продавцу — то есть фактическое поступление денег от площадки. Это не дата оплаты покупателем и не дата отгрузки товара. Для корректного учёта необходимо получать от маркетплейса детализированные отчёты с датами выплат.
— Наш руководитель — физическое лицо, которое редко появляется в офисе. Грозит ли нам блокировка счёта?
Риск есть, если при налоговой проверке выяснится, что руководитель не может ответить на вопросы о деятельности организации или не подписывает документы. Рекомендую: проводить с директором регулярные рабочие встречи, хранить подтверждение его участия в управлении (протоколы совещаний, переписку), и обеспечить его знакомство с основными показателями деятельности.
— Когда принят Закон № 127-З и где его найти?
Закон Республики Беларусь от 30 декабря 2025 года № 127-З «О внесении изменений и дополнений в Налоговый кодекс Республики Беларусь» опубликован на Национальном правовом интернет-портале pravo.by. Именно там размещается официальный текст с изменениями.
— Нужно ли что-то специально делать в IV квартале, если никаких новых законов не принималось?
Да, IV квартал — это квартал планирования. Самые важные задачи: оценить выручку за 9 месяцев и решить вопрос с режимом на 2027 год, уплатить авансы по налогу на прибыль, проверить нарастающий итог доходов сотрудников, получить заявления о ввозе от партнёров из ЕАЭС и утвердить учётную политику на следующий год. Всё это влияет на реальную налоговую нагрузку — не меньше, чем любой новый закон.
Держите налоговые изменения под контролем — с надёжным бухгалтером
Следить за изменениями НК РБ, вовремя пересчитывать налоги и не пропускать сроки — это ежедневная работа профессионального бухгалтера. Команда buhbrest.by специализируется на бухгалтерском и налоговом сопровождении бизнеса в Бресте и Брестской области.
Мы ведём учёт на УСН и ОСН, сопровождаем переход между режимами, контролируем применение льгот и следим за изменениями законодательства — чтобы вы могли сосредоточиться на бизнесе, а не на налоговых новшествах.


Также вам может быть интересно
Учёт ВЭД в Беларуси: экспорт, импорт, валютный контроль и ЕАЭС
20.11.2026
Внешнеэкономическая деятельность — это не просто дополнительный
+ Read More

Бухгалтерия для IT и резидентов ПВТ в Беларуси: налоги, учёт, отчётность
10.11.2026
IT-сфера в Беларуси — одна из немногих,
+ Read More
Командировочные расходы в 2026 году: нормы суточных, оформление и авансовый отчёт
29.10.2026
В апреле 2026 года правила возмещения командировочных
+ Read More
Новости и акции


Наши клиенты выбирают следующие услуги
 Бухгалтерские консультации
 Аутсорсинг бухгалтерского и налогового учета
 Ревизия бухгалтерского учета
 Ликвидация бизнеса
 Восстановление бухгалтерского учета
Отзывы о нашей компании
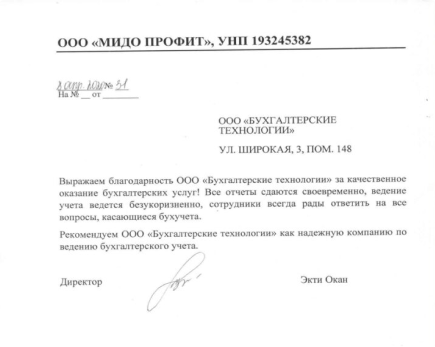
ООО "МИДО ПРОФИТ"
Экти Окан, директор
“Выражаем благодарность ООО «Бухгалтерские технологии» за качественное оказание бухгалтерских услуг! Все отчеты сдаются своевременно, ведение учета ведется безукоризненно, сотрудники всегда рады ответить на все вопросы, касающиеся бухучета. Рекомендуем ООО «Бухгалтерские технологии» как надежную компанию по ведению бухгалтерского учета.”
Добавить комментарий