
Что выбрать в 2026 году: ИП, ООО или самозанятость — полное сравнение
Содержание
Общая карта режимов: кто есть кто
- Физлицо без регистрации ИП
- Налог на профессиональный доход
- Без наёмных работников
- Перечень видов деятельности — Постановление Совмина № 457
- Учёт только через приложение
- Физлицо — предприниматель
- Закрытый перечень видов деятельности
- До 3 наёмных работников
- Лимит выручки: 500 000 руб./год
- Две системы: единый налог или ОСН
- Юридическое лицо
- Без ограничений по видам деятельности
- Без ограничений по штату
- Лимит УСН: 3 735 000 руб./год
- УСН 6% или налог на прибыль 20%
Самозанятость (НПД) в 2026 году
Режим налога на профессиональный доход — самый простой способ легализовать небольшой заработок. Вы регистрируетесь через мобильное приложение «Налог на профессиональный доход», выбиваете чеки клиентам прямо в нём же, и налог считается автоматически. Никаких деклараций, никакого бухгалтера.
Ставки НПД в 2026 году
| Откуда приходит доход | Ставка (обычный плательщик) | Ставка (пенсионер) |
|---|---|---|
| От физических лиц | 10% | 4% |
| От иностранных организаций и ИП | 10% | 4% |
| От белорусских организаций и ИП — до 60 000 руб./год | 10% | 4% |
| От белорусских организаций и ИП — свыше 60 000 руб./год | 20% | 8% |
| Несвоевременное формирование чека | 20% (штрафная) | 8% |
Ключевые изменения 2026 года:
- С 01.01.2026 — отменён налоговый вычет 2 000 руб. для новых плательщиков. Налог платится с первого рубля дохода.
- С 01.07.2026 — введён минимальный ежемесячный платёж 45 руб. (18 руб. для пенсионеров) — даже при нулевом доходе.
- С 01.01.2026 — ставка 20% применяется и за несвоевременное формирование чека (ранее — только за его отсутствие).
- Три месяца неуплаты подряд — принудительное снятие с учёта и запрет на возврат в течение 6 месяцев.
Если ваш доход ниже 450 руб./мес., эффективная ставка НПД превышает 10% — вы фактически платите больше, чем 10% от заработанного. При доходе 0 руб. вы всё равно платите 45 руб. Если планируете работать нестабильно или сезонно — взвесьте, стоит ли оставаться на учёте в месяцы простоя. Выгоднее временно сняться.
Что входит в ставку НПД: в 10% уже включены взносы в ФСЗН. Но пенсионный стаж засчитывается в полном объёме только при ежемесячном доходе от ~4 147 руб. При меньшем доходе стаж будет неполным — его можно «добрать» добровольными взносами.
Важные ограничения самозанятости: нельзя нанимать работников ни по трудовому, ни по гражданско-правовому договору. Перечень видов деятельности закрытый — разработка сайтов, репетиторство, фото, переводы, парикмахерские услуги, уборка, аренда жилья и ряд других. Оптовая торговля и перепродажа запрещены.
ИП в 2026 году: жёсткие рамки
Индивидуальный предприниматель в Беларуси работает в условиях, которые с каждым годом становятся строже. С 1 января 2026 года перечень видов деятельности стал закрытым (Постановление Совмина № 457). Если вашего кода ОКЭД в нём нет — работать как ИП нельзя.
Разрешённые виды деятельности для ИП (основные категории)
- Розничная торговля: хлеб, молочная продукция, овощи, фрукты, часть непродовольственных товаров.
- Услуги населению: парикмахерские, ремонт, пошив, фотосъёмка, репетиторство, переводы.
- Такси и пассажирские перевозки, в том числе через агрегаторы.
- Строительные и отделочные работы (по утверждённому перечню — добавлены в 2026 году).
- Краткосрочная аренда жилья.
Системы налогообложения для ИП
| Параметр | Единый налог | ОСН (подоходный 20%) |
|---|---|---|
| Суть | Фиксированная сумма авансом до 1-го числа месяца | 20% с разницы доходов и расходов |
| Учёт расходов | Не ведётся | Фактические или норматив 20%/30% от дохода |
| Виды деятельности | Только из закрытого перечня (такси, розница, часть услуг) | Все разрешённые для ИП |
| Отчётность | Минимальная (декларация ежеквартально) | Декларации + книга учёта доходов и расходов |
| Ставка при выручке > 500 000 руб. | Доплата 6% с суммы, превышающей 40 ставок | 30% ко всей налоговой базе за период |
Пример ставок единого налога (г. Минск, 2026): такси — 400 руб./мес.; парикмахерские/косметические услуги — 410 руб./мес.; репетиторство — 198 руб./мес.; краткосрочная аренда жилья — 519 руб./мес.
Обязательные взносы в ФСЗН для ИП: ставка 35% от суммы, определяемой самим ИП, но не ниже минимальной заработной платы. МЗП в 2026 году — 858 руб. Минимальный ежемесячный взнос: 300,30 руб./мес. Взносы уплачиваются отдельно от налога. Это существенная статья расходов, которую часто недооценивают при сравнении с НПД.
ООО (юридическое лицо) в 2026 году
ООО — наиболее гибкий инструмент для серьёзного бизнеса. Нет ограничений по видам деятельности и штату, значительно выше лимиты выручки. Но и ответственности больше: обязателен бухгалтерский учёт, налоговая отчётность, и чтобы «забрать» деньги из бизнеса, придётся заплатить налог с дивидендов.
УСН для ООО в 2026 году
| Параметр | Значение |
|---|---|
| Ставка налога | 6% от валовой выручки |
| Лимит валовой выручки для применения УСН | 3 735 000 руб./год |
| Лимит для ведения книги доходов/расходов (упрощённый учёт) | 960 000 руб./год |
| Предельная численность работников | 50 человек |
| НДС | Не исчисляется (при выручке в пределах лимита) |
Дивиденды в 2026 году: важное изменение
С 1 января 2026 года ставка 6% на дивиденды отменена. Введена прогрессивная шкала подоходного налога при выплате дивидендов учредителям:
- 13% — с суммы дивидендов до 350 000 руб. в год;
- 25% — с суммы дивидендов свыше 350 000 руб. в год.
Это принципиально меняет расчёт эффективной налоговой нагрузки для собственников ООО. Раньше общая нагрузка была: 6% (УСН) + 6% (дивиденды) = ~11,6% с учётом базы. Теперь: 6% (УСН) + 13% (дивиденды) = значительно выше. При высоких дивидендах разница ощутима.
Главная сравнительная таблица 2026
| Параметр | Самозанятость (НПД) | ИП (ОСН) | ООО (УСН) |
|---|---|---|---|
| Ставка основного налога | 10% (20% свыше 60к от юрлиц) | 20% с прибыли (30% при выручке >500к) | 6% от валовой выручки |
| Лимит выручки | 60 000 руб./год от юрлиц (от физлиц — без лимита) | 500 000 руб./год | 3 735 000 руб./год |
| Наём работников | ❌ Запрещён | ✅ До 3 человек | ✅ До 50 человек (УСН) |
| Виды деятельности | Закрытый перечень (Пост. № 457) | Закрытый перечень (Пост. № 457) | Без ограничений |
| ФСЗН | Включён в ставку НПД | Отдельно: мин. 300,30 руб./мес. | За наёмных работников отдельно (34% нанимателя) |
| Минимальный обязательный платёж | 45 руб./мес. (с 01.07.2026) | 300,30 руб./мес. (ФСЗН) | Нет (только по факту деятельности) |
| Бухгалтерский учёт | Нет (только чеки в приложении) | Книга учёта доходов/расходов (ОСН) | Обязателен (упрощённый при выручке до 960к) |
| Вывод прибыли | Весь доход — ваш (за вычетом налога) | Весь доход — ваш (за вычетом налога и ФСЗН) | Дивиденды: 13% до 350к руб./год, 25% — сверх |
| Ответственность | Личным имуществом | Личным имуществом | В пределах уставного фонда |
| Регистрация | Приложение (онлайн, бесплатно) | Через ЕГР (онлайн или лично) | Через ЕГР, нотариус, устав |
| Срок регистрации | Несколько минут | 1–3 рабочих дня | 3–7 рабочих дней |
Кому что подходит: конкретные рекомендации
Самозанятость (НПД) — ваш выбор, если:
- Вы работаете один, без помощников: фрилансер, репетитор, фотограф, мастер, дизайнер, переводчик.
- Основные заказчики — физические лица или иностранные компании.
- Доход нестабильный или является подработкой к основной работе.
- Вы хотите минимум бумаг и максимум простоты — регистрация за 5 минут, налог считается сам.
- Ваш ежемесячный доход стабильно выше 450 руб. (иначе минимальный платёж 45 руб. делает эффективную ставку выше 10%).
ИП — ваш выбор, если:
- Ваш вид деятельности есть в разрешённом перечне, но не подходит под НПД (например, оптовая розница, такси, строительные работы).
- Вам нужны 1–3 наёмных работника.
- Доход от юрлиц стабильно выше 60 000 руб./год — и вы не хотите платить 20% со всего превышения.
- У вас высокие подтверждённые расходы — тогда ОСН с вычетом выгоднее, чем НПД с налогом от выручки.
- Единый налог для вашего вида деятельности ниже, чем 10% от реального дохода.
ООО — ваш выбор, если:
- Ваш вид деятельности не входит в перечень для ИП/НПД.
- Выручка уже превысила или скоро превысит 500 000 руб./год.
- Вам нужно больше 3 наёмных работников.
- Планируете работать с крупными корпоративными клиентами — многие из них предпочитают юрлиц.
- Важно ограничение ответственности: учредитель ООО рискует только уставным фондом.
- Нужны лицензии или специальные разрешения — часть из них выдаётся только юрлицам.
Практический пример: одна задача — три сценария
Сценарий 1 — Самозанятость (НПД):
Доход от физлиц: 1 000 руб. × 10% = 100 руб./мес.
Доход от юрлиц (до 60к/год): 1 000 руб. × 10% = 100 руб./мес.
Итого НПД: 200 руб./мес. ФСЗН включён. Пенсионный стаж — неполный (нужно доплачивать).
Сценарий 2 — ИП на ОСН (вычет 20%):
База: 2 000 руб. − 20% (норматив) = 1 600 руб.
Подоходный налог: 1 600 × 20% = 320 руб./мес.
ФСЗН (минимум): 300,30 руб./мес.
Итого: ~620 руб./мес. — значительно дороже.
Сценарий 3 — ООО на УСН:
Налог: 2 000 × 6% = 120 руб.
Для вывода прибыли: дивиденды (13%) с оставшейся суммы.
При небольшом доходе административные расходы на бухучёт (даже минимальные) делают ООО нецелесообразным.
Итого: ООО невыгодно при доходе 2 000 руб./мес. — переплата на обслуживание.
Вывод: при доходе до ~5 000 руб./мес., работе с физлицами и минимальных расходах — НПД выгоднее. При росте дохода и корпоративных клиентах — ИП или ООО.
Типичные ошибки при выборе организационной формы
Ошибка 1: «Возьму НПД — там всё просто» и при этом работают в основном с белорусскими юрлицами, не считая годовой лимит 60 000 руб. В результате — неожиданная ставка 20% на всю сумму превышения.
Ошибка 2: Регистрация ИП без проверки перечня видов деятельности. С 2026 года перечень закрытый. Работа вне перечня — незаконная предпринимательская деятельность, штраф до 200 базовых величин с конфискацией.
Ошибка 3: «ООО платит только 6% — это выгодно». Забывают про налог на дивиденды при выводе прибыли (13–25%), расходы на бухгалтерию, обязательный бухгалтерский учёт. Реальная нагрузка выше.
Ошибка 4: Игнорирование ФСЗН при ИП. 300,30 руб./мес. — обязательный взнос, который платится даже при нулевом доходе. Это 3 603,60 руб./год дополнительно к налогу.
Часто задаваемые вопросы (FAQ)
Не знаете, что выбрать — ИП, ООО или самозанятость?
Специалисты buhbrest.by помогут подобрать оптимальный налоговый режим для вашей деятельности, рассчитают реальную нагрузку и возьмут на себя ведение учёта с первого дня.
Нормативная база:
- Налоговый кодекс Республики Беларусь (в редакции Закона от 30.12.2025 № 127-З): нормы по НПД, единому налогу, ОСН, УСН, подоходному налогу с дивидендов
- Постановление Совета Министров РБ № 457 — закрытый перечень видов деятельности для ИП и самозанятых
- МЗП с 01.01.2026 — 858 руб. (для расчёта минимальных взносов в ФСЗН)
- Базовая величина 2026 — 45 руб.
- Официальные разъяснения МНС РБ
Материал носит информационно-консультационный характер. Для применения в конкретных ситуациях рекомендуется консультация специалиста.


Также вам может быть интересно
Учёт ВЭД в Беларуси: экспорт, импорт, валютный контроль и ЕАЭС
20.11.2026
Внешнеэкономическая деятельность — это не просто дополнительный
+ Read More

Бухгалтерия для IT и резидентов ПВТ в Беларуси: налоги, учёт, отчётность
10.11.2026
IT-сфера в Беларуси — одна из немногих,
+ Read More
Командировочные расходы в 2026 году: нормы суточных, оформление и авансовый отчёт
29.10.2026
В апреле 2026 года правила возмещения командировочных
+ Read More
Новости и акции


Наши клиенты выбирают следующие услуги
 Бухгалтерские консультации
 Аутсорсинг бухгалтерского и налогового учета
 Ревизия бухгалтерского учета
 Ликвидация бизнеса
 Восстановление бухгалтерского учета
Отзывы о нашей компании
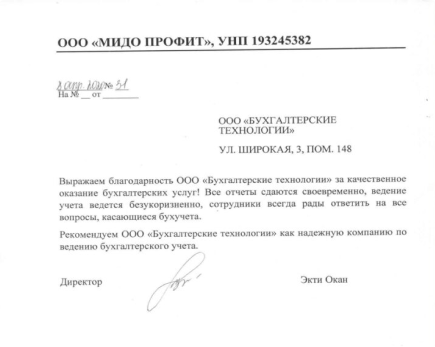
ООО "МИДО ПРОФИТ"
Экти Окан, директор
“Выражаем благодарность ООО «Бухгалтерские технологии» за качественное оказание бухгалтерских услуг! Все отчеты сдаются своевременно, ведение учета ведется безукоризненно, сотрудники всегда рады ответить на все вопросы, касающиеся бухучета. Рекомендуем ООО «Бухгалтерские технологии» как надежную компанию по ведению бухгалтерского учета.”
Добавить комментарий